亚当·图兹:“疯狗”与热浪经济学
欧洲保险公司长期以来一直站在前沿,试图把气候危机的代价转化为可管理的风险。但今年厄尔尼诺的后果远远超出了任何可以由个人保险合理覆盖的范围。
【编者按】欢迎来到「图说政经Chartbook」。这里是由知名历史学家、哥伦比亚大学教授亚当·图兹(Adam Tooze)主理的Chartbook的中文版,经图兹教授本人授权。Chartbook是当今英文世界最具影响力的Newsletter之一,每周定期更新,用图表解读全球政经世界的激流与暗涌。
“疯狗”调用英国文化中的固定说法 “Mad dogs and Englishmen go out in the midday sun”,即“只有疯狗和英国人才会在正午烈日下出门”。这句话因诺埃尔·科沃德( Noël Coward )的歌曲《疯狗和英国人》( Mad Dogs and Englishmen )而流行,其讽刺对象是英国人在热带殖民地仍不懂避暑、拒绝午休,硬要在烈日下活动的荒唐姿态。
本文英文版“"Mad dogs and ...": Heatwave economics - summer 2026”发表于2026年8月16日。
作者:亚当·图兹
译者:戴涵之
责任编辑:高铂宁
全球高温危机将以许多形式展开,我们也可以用不同方式来想象它。
此前,我往往倾向于以戏剧性的场景来思考它。飓风和风暴在我的想象中占据了巨大位置。
而今年七月在巴黎,我感受到了截然不同的东西:真正高温那种令人窒息、覆盖一切、闷压、压抑的力量。它还不是中东某些地方曾经遭受的五十摄氏度以上高温,但仍然让人感到无法应付,仿佛你正在自己的皮肤里被烘干,或被烹煮,或者两者同时发生。
令我印象深刻的差异在于,我此前关于气候危机的想象是动态的:巨大力量在呼啸的狂风和不可抵挡的风暴潮中被释放出来。而这次极端高温的经验恰恰相反:静止、沉默与空无。
在太阳的“威压”之下,没有人、也没有任何东西移动。或者至少,神志正常的人不会移动。它对巴黎的街头生活、行人流量和小企业造成了戏剧性的影响。这就像一场由高温强加的新冠封锁。
我们准备好对付它了吗?没有。我们并没有准备好。
在四处寻找解释时,我在《世界报》上读到对法国一位“建筑能源性能”顶尖专家的阴郁访谈。他把法国的住房存量——尤其是二十世纪晚期新增的那一批住房,它们隔热良好,却没有通风——形容为死亡陷阱。这些房子会升温,而热量无处可去。
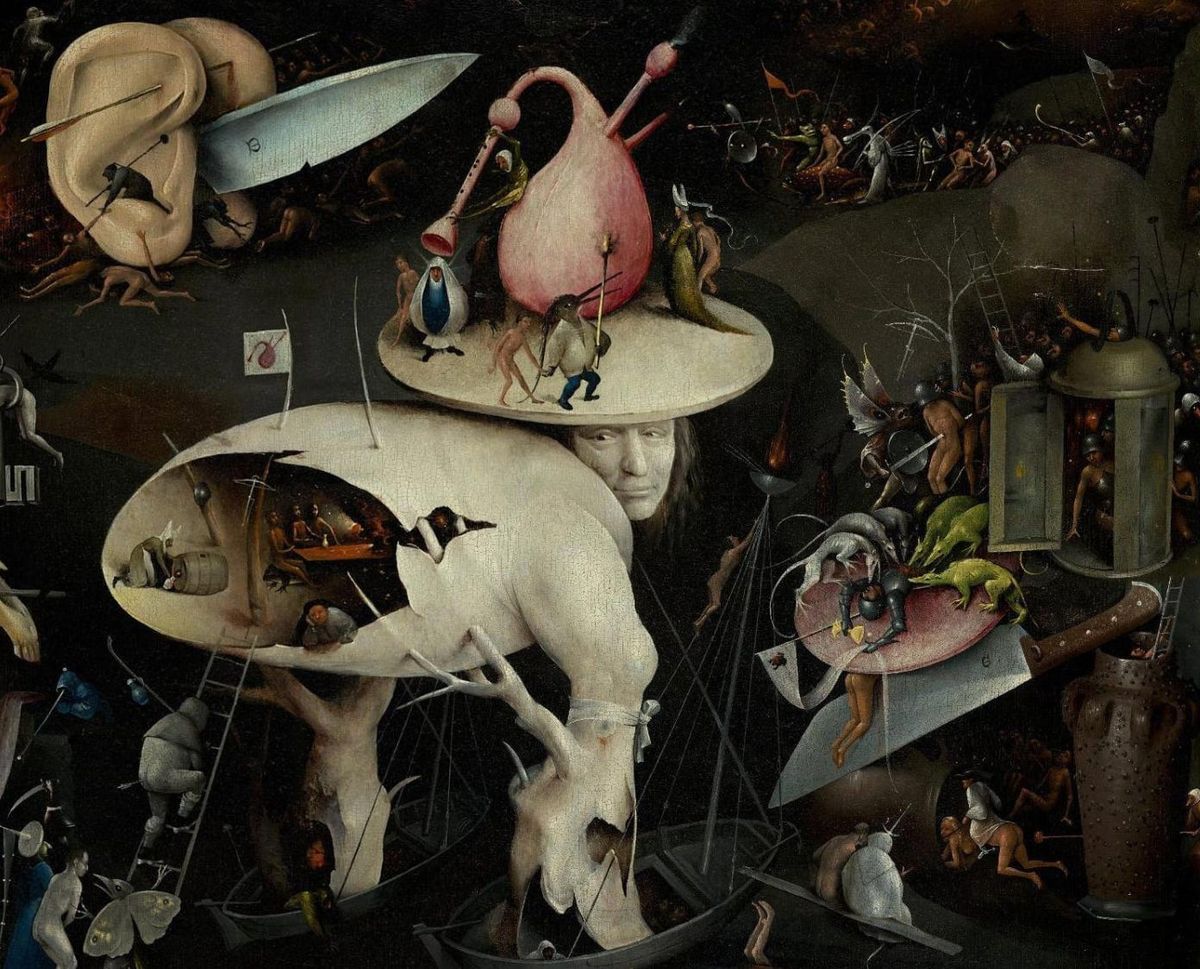
显然,俚语将这类热盒子公寓称为“鸣叫的水壶”。水壶里面装着人。这个景象简直直接来自耶洛尼米斯·博斯关于地狱的视觉想象。
欧洲保险公司长期以来一直站在前沿,试图把气候危机的代价转化为可管理的风险。但今年厄尔尼诺的后果远远超出了任何可以由个人保险合理覆盖的范围。今年五月,总部位于慕尼黑的大型集团安联(Allianz)发布了一份报告,为这些代价可能达到何等极端的程度提供了某种尺度。
热应激的经济传导是非线性的,其临界阈值约在 30°C;超过这一阈值后,生产率损失会急剧上升。在这一水平以下,气温升高会降低取暖成本,并与温和的生产率收益相关。但在这一水平以上,关系发生逆转,每额外升高一度,两个渠道都会恶化。主导性影响通过劳动发生:在 30 至 35°C 区间内,每升高一度,每小时产出约下降 1.3 美元(以不变购买力平价计,约为我们 2014 至 2024 年样本平均小时产出的 3%)。
工资调整会滞后于生产率变化,因此短期成本不成比例地落在企业盈利能力上,随后才逐渐传导至家庭收入和消费。第二个较小的渠道则通过能源发挥作用:每升高一度,能源消费约上升 1.2%,这恰好在劳动生产率下降的温度区间提高了企业投入成本。
为衡量宏观经济层面的利害关系,我们构建了一个压力情景:把 2014 至 2024 年间各国观察到的五个最热年份,按升序在 2026 至 2030 年间重演——2026 年重现第五热年份,2027 年重现第四热年份,依此类推,2030 年将成为该国有记录以来最热的一年。
在这一轨迹下,受影响最严重经济体的累计隐含 GDP 损失(2026—2030 年)可能达到 5% 至 7%:法国为 2400 亿美元,日本为 3540 亿美元,意大利为 1470 亿美元,德国为 1310 亿美元,西班牙为 1200 亿美元。对于长期增长而言更为重要的是,在这种情景中,固定资本形成的下降系统性地超过消费损失,在受影响国家平均达到 8%。
随着高温压缩资本的预期回报,投资下降,从而降低未来生产能力,形成一种自我强化的拖累。此外,应当预期会出现滞胀动态,即价格上升与失业上升并存,这将使货币当局陷入约束性权衡;在欧元区,这一点尤其尖锐,因为单一政策利率必须服务于气候暴露程度急剧分化的不同经济体。
作为优秀的欧洲人,安联的经济学家随后进一步列出了财政负担。
最无力吸收这些冲击的经济体,会遭受最为沉重的财政压力。高温导致的经济产出损失会减少税收收入:估计年度损失在法国将达到 1.8%,在意大利和西班牙为 1.3%,在德国为 0.7%。部分原因在于,累进税制意味着财政收入往往比产出本身下降得更快,从而使财政拖累超过表面上的 GDP 损失。
与此同时,与通胀挂钩的转移支付、医疗成本和紧急基础设施修复会推高公共支出。财政余额平均每年恶化约 GDP 的 0.5%。一旦把与高温相关的压力纳入考量,意大利和西班牙就有(再次)突破《马斯特里赫特条约》赤字上限的风险。法国本已背负预计相当于 GDP -4.9% 的赤字,又将面临额外 2.2% 的高温相关压力。
正如安联理性地评论的那样:
承保损失仍只是总损害中的一小部分,这反映出一种结构性错配:高温所摧毁的东西,与传统保险原本被设计来覆盖的东西,并不相同。
欧洲将需要更为彻底的调整,这要求在四个方面采取协调行动:
• 劳动保护制度,
• 建筑,
• 公共财政,
• 以及家庭。
一套可行的职业制度需要具有约束力的温度阈值、在超过阈值时自动启动的工作限制、对损失工时的带薪补偿,以及覆盖固定期限工、季节工和平台工的保护。没有任何一个主要欧洲经济体同时具备这四项;缺口集中在最后一项:这些保护原本围绕标准劳动合同设计,而最暴露于高温风险的工人却大多被排除在制度之外。
预防本身也未得到充分使用:调整工作时段、局部机械化和室内降温仍然罕见。对于建筑而言,四个部分必须相互衔接:新建建筑中的过热标准,翻修中的强制性被动降温,把脆弱家庭获得降温的机会作为一种社会权利,以及把夏季制冷需求同时发生和发电机组热降额纳入考量的电网充足性规划。
修订后的欧盟《建筑能源性能指令》实现了第一项;缺口在另外三项,而真正能够压低室内温度、死亡率和用电峰值需求的,正是这些方面。就财政架构而言,每一个主要欧洲经济体都有国家适应战略,但几乎没有任何一个将其转化为多年期预算包络,因此反应默认落入临时性紧急方案——而每一次事件都会悄然消耗财政空间;如果事前适应得到资金支持,这些财政空间原本可以用来降低下一次事件的冲击。
缺失的一层是家庭。欧盟家庭持有近 40 万亿欧元金融资产,其中包括大量存款;与此同时,欧洲相当大一部分住房存量仍未能适应更炎热的夏季。通过改造、被动降温和负担得起的参数型保险保障等激励措施,即便动员其中很小但目标明确的一部分,也能弥补公共预算单独无法触及的部分缺口。但这并不是一种私人金融解决方案:最暴露于风险的家庭,往往并不是拥有最多流动储蓄的家庭。因此,公共担保、补贴和分配性保障,才是把家庭财富转化为韧性而非不平等的条件。
当然,这并不会阻止私人资本试图恰恰从那些无法得到适当保险的东西中获利。正如《金融时报》报道的那样,已有对冲基金急于动员资金,押注于今年厄尔尼诺未被预期的影响中存在获利机会。
投资公司莫顿资本合伙公司(Moreton Capital Partners) 正在为一只新基金募资,其关注点不同寻常:从太平洋温度变化的厄尔尼诺周期中获利。该对冲基金希望利用它所认为的其他投资者的失察,即他们未能充分认识到近几周开始、并预计将在多个大陆引发极端天气事件的厄尔尼诺对市场的影响。
但莫顿远非唯一关注这一问题的机构。近几周,咖啡和可可等大宗商品价格大幅上涨,因为交易员预期亚洲和非洲的收成将受到冲击。投资银行纷纷为客户发布如何应对市场影响的入门材料,而世界银行则警告称,这一事件可能推高国际食品价格。
厄尔尼诺是反复出现的自然现象,但今年它“叠加”在人为导致的、相对于前工业时代 1.4摄氏度的升温之上,同时还叠加在美以对伊朗战争造成的全球化肥流动受阻之上。“这对作物产出具有严重影响——尤其是在预计将承受厄尔尼诺最严重影响的发展中国家”。
随着西非可可生产者面临更高的干旱威胁,作为巧克力原料的可可价格自六月初以来已上涨 37%。阿拉比卡咖啡价格上涨 26%,因为巴西生产者预期过度高温和不稳定降雨将削减收成。联合国粮农组织首席经济学家 马西莫·托雷罗(Máximo Torero )表示,厄尔尼诺对降雨的负面影响使澳大利亚小麦生产和印度稻米产出面临严重威胁。印度关键季风季节迄今降雨量比平均水平低逾十分之一。
摩根士丹利分析师认为,印度产量若受冲击,可能推高全球糖价;与此同时,干旱可能扰乱赞比亚铜矿开采,而在智利则相反,洪水可能造成扰乱。厄尔尼诺还可能干扰贸易物流——尤其是如果中美洲干旱降低巴拿马运河水深的话,此前已经发生过这种情况。《金融时报》报道称,通行该运河最繁忙航道的船位拍卖价格已跃升至历史新高,其因素包括在水位下降担忧下实施的新通行限制。
它对全球市场的影响会有多大?对冲基金必然是在押注影响会极其巨大。大银行则认为,戏剧性可能被夸大了:
摩根士丹利团队认为,对主要全球股市的影响很可能有限,并指出厄尔尼诺在历史上对标普 500 等指数影响不大。与此同时,凯投宏观(Capital Economics )最近的分析发现,厄尔尼诺事件与全球食品价格通胀之间没有明确关系。然而,若只关注这些全球统计数字,就会忽视厄尔尼诺事件在国家和区域层面可能造成的严重影响。
正如《金融时报》指出的,对农业和收入的最严重影响,可能不会发生在欧洲,也不会发生在安联研究所聚焦的那些富裕国家,而会发生在发展中世界。
凯投宏观警告称,今年这一事件显然有可能导致南亚和撒哈拉以南非洲低收入国家食品价格显著上涨。世界粮食计划署上周警告称,这一事件威胁使至少 4900 万人进一步陷入粮食不安全。而其经济影响可能比通常认识到的更严重、更持久。2023 年发表在《科学》上的一项研究发现,重大厄尔尼诺事件会严重影响数十个国家的增长率,收入损失在每次事件之后会持续多年。
卡拉汉和曼钦在《科学》上发表的论文显示,厄尔尼诺事件对“全球南方”大部分地区造成了真正夸张的影响。
以强遥相关(即受到洋流—气候影响的)秘鲁为例(tE = 1.18):其人均 GDP 在 1998 年下降,并在之后三年继续停滞。鉴于 1997 年金融危机,秘鲁 1998 年较慢的增长并不能完全归因于 ENSO;但如果 1997—1998 年厄尔尼诺没有发生,秘鲁经济本会增长得更快。若无该事件,五年后的 2003 年,普通秘鲁人的收入本会高出约 1246 美元(置信区间:853 至 1793 美元),相当于增加 19%。厄瓜多尔、巴西和印度尼西亚等其他热带国家损失的人均 GDP 从 5% 到 19% 不等。
我们估计,1982—1983 年和 1997—1998 年事件各自造成的全球损失均达到数万亿美元。我们的估计高于此前估算,因为我们计入了 ENSO 对增长的影响:一项研究估计,1997—1998 年厄尔尼诺的总成本约为 360 亿美元。
按照我们的核算,到 2003 年,1997—1998 年事件造成的损失比该估计高出两个数量级,约为 5.7 万亿美元(置信区间:2.3 万亿至 9.2 万亿美元)。更早的 1982—1983 年事件,到 1988 年累计损失为 4.1 万亿美元(置信区间:2.3 万亿至 6 万亿美元)。1997—1998 年事件成本更高,既因为那次厄尔尼诺更强,也因为全球经济规模更大。如果没有随后拉尼娜现象带来的抵消性收益,卡拉汉等人在《科学》第 380 卷第 1064—1069 页(2023)估算,1983 年(1998 年)事件本会造成 4.4 万亿美元(8 万亿美元)的损失。
正如《金融时报》的简洁评论:
金融市场对厄尔尼诺现象兴趣的上升,恐怕不会对那些受影响最严重的人有什么帮助。
如果说金融市场不会让这种冲击变得切身,那么还有一个反馈回路可能会做到这一点:迁移。根据世界粮食计划署的分析,厄尔尼诺对粮食安全最戏剧性的影响将发生在中美洲,而那里正是美国南部边境迁移压力的主要来源:
拉丁美洲和加勒比地区的粮食不安全可能急剧上升,受影响人数将超过 1600 万。尤其是中美洲,预计将在所有受分析地区中出现最大比例增幅(83.1%)。东部和南部非洲面临重大风险,特别是在即将到来的雨季对粮食生产至关重要的地区。超过 1800 万人的粮食安全状况可能恶化,相当于增加 26%。南部非洲国家尤其暴露于风险之中,因为许多家庭依赖雨养型自给农业。亚洲和太平洋地区若干已经脆弱的国家可能受到显著影响,估计将有 820 万额外人口面临急性粮食不安全。西部和中部非洲同样面临风险,预计粮食不安全将增加 12%,影响近 600 万额外人口。
附录:《Mad Dogs and Englishmen》歌词
在热带地方,每天总有那么几晌,
满城的人都往屋里藏;
脱了衣裳,任凭汗水淌。
这规矩,连头号傻瓜也照章,
只因太阳闷得发烫,
还得躲开那道“超——紫外光”。
白人一离开他们的棚房,
当地人看了都替他们慌:
这帮人明明白白、确确实实——
脑子不大正常!
疯狗和英国佬,
才在正午日头底下跑;
日本人不爱这一套,
中国人更不敢胡闹;
印度人和阿根廷人,
十二点睡到一点好逍遥,
可英国佬偏把午觉瞧不上号。
菲律宾有好屏风,
替你挡住白晃晃的日头;
马来诸邦有大盘帽,
英国佬偏偏不肯扣。
正午一到,当地人热得晕悠悠,
谁也不再把活儿做;
可疯狗和英国佬,
还在正午太阳底下走。
东方人看在眼里,
真叫人大吃一惊:
英国佬虽说文弱又矫情,
偏偏像是不怕火烤蒸。
白人一骑马过来,
当地人乐得躲进树阴;
这些“天真”的家伙心里盼着,
他把那顶软木遮阳盔——
撞上树去!