亚当·图兹:美国国债市场的“现代启示录”?
2020年美国国债市场的熔断,仍是现代金融史上最被低估的一次冲击。
【编者按】欢迎来到「图说政经Chartbook」。这里是由知名历史学家、哥伦比亚大学教授亚当·图兹(Adam Tooze)主理的Chartbook的中文版,经图兹教授本人授权。Chartbook是当今英文世界最具影响力的Newsletter之一,每周定期更新,用图表解读全球政经世界的激流与暗涌。
站在2026年回望2020年的美债危机,当时美联储的超常规救市,源自决策者对于2008 年金融危机的记忆;而六年前的这段历史,如今又正在被 新一代决策者重新诠释。
本文英文版““Apocalypse Now” in the Treasury Market? ”发表于2026年9月11日。
作者:亚当·图兹
译者: 叶泳妍
责任编辑:高铂宁
“一切真历史都是当代史。”——贝内代托·克罗齐(Benedetto Croce),1917年
2026 年,我们又开始为债券市场忧心。发达世界各地的长端收益率正在飙升。美国财政部正在进行前所未有的干预,市场却毫无回应。收益率重新走高,美元下跌。鉴于美国国债市场的体量,这是一件牵动全球的事情。
最坏的情况会是什么呢?一场大规模抛售,以及作为一个运转中的制度的国债市场之崩溃。这可能发生吗?不妨在“那一个明天”到来时再细说。但此处要指出的是:这并不仅仅是一种假想。我们其实已经亲历过一次全世界最重要的金融市场——美国国债市场——濒临崩溃的时刻。那是在 2020 年 3 月新冠疫情蔓延全球之时。
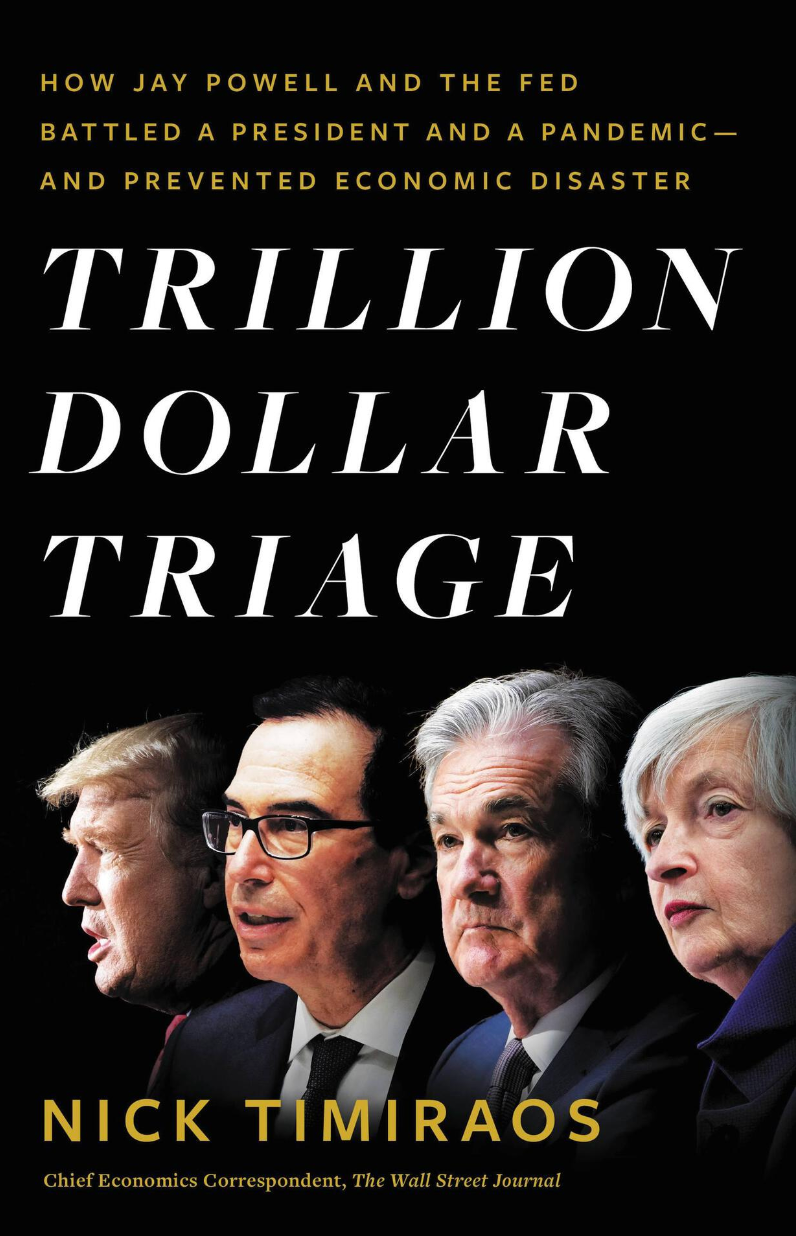
当时,全世界的注意力都在别处。但国债市场的熔断,仍是现代金融史上最被低估的一次冲击。 我把它放在了我那本写新冠的书《停摆:新冠如何撼动全球经济》(Shutdown : How Covid Shook the World's Economy)的中心位置。它也是尼克·蒂米罗斯(Nick Timiraos)的Trillion dollar triage : how Jay Powell and the Fed battled a president and a pandemic and prevented economic disaster(《亿万救援》)一书的核心。
而它也在今年 2 月一篇堪称近月来最被低估的新闻力作中得到凸显,那就是罗宾·威格尔斯沃思(Robin Wigglesworth)在《金融时报》Alphaville 栏目发表的关于美联储新冠应对的口述史。由于恰好夹在特朗普对委内瑞拉和伊朗的干预之间,这篇新闻回顾没有受到应有的关注。在这里,我想把它重新推上台面,不只因为它的历史意义,更因为它勾勒了当前的状况——如今我们似乎又面临这一局面。正如过去几周里愈发清晰可见的:不回到 2020 年 3 月,我们就无法思考当前全球债市的乱局。
2020 年 3 月第二周,正在酝酿的真正致命问题是:在“抢现金(dash to cash)”的狂潮中,投资者不只在抛售股票和所谓安全的公司债,还在砸碎美国国债这个“安全资产存钱罐”。其结果,正如曾任职于高盛,后进入奥巴马政府的财政部与纽约联储,继而又加入拜登政府的达利普·辛格(Daleep Singh),对蒂米罗斯所言:
“无处躲藏,没有任何避风港。……2020 年对我而言真正最可怕的部分,是国债收益率竟在股市暴跌的同时向上飙升。从市场的角度看,这是一种无法对冲的风险。”
那场被称作“现代启示录(Apocalypse Now)”的联邦公开市场委员会会议,开在 2020 年 3 月 15 日。那是个星期天!这并不是美联储议息的常规时刻。而之所以定在这一天,是为了赶在亚洲市场开盘前。
在鲍威尔致谢之后,会议以纽约联储的洛里·洛根(Lori Logan)作“一长串糟糕、可怕、毫无向好发展”的陈词开场。譬如,航空公司债券的交易价格像是它们已然违约;债券基金遭遇了大规模资金外流;各类交易全面失序;甚至连投资级公司债的发行都变得“时断时续”,商业票据市场的流动性“几近于无”。
但正如威格尔斯沃思所强调的,
“最令人警觉的动向,可以说正发生在美国政府债券市场。”
据洛根所述:
“在国债市场流动性连续数日恶化之后,市场参与者报告称,上周末流动性状况急剧下滑。多家初级交易商报告,他们已停止为非新发国债(off-the-run securities)做市,国债市场的这一部分已不再有效运转。
这种中介功能的中断,源于两股非同寻常的资金流:一是投资者涌向国债、尤其是流动性最好的新发国债以求安全;二是抛售非新发债券的一方,这里面包括了筹措现金的储备管理者、希望追加保证金或想降低杠杆的对冲基金,以及为再平衡投资组合的资产管理者。交易商报告称,他们难以卖出这些非活跃券,且吸纳任何涌来的额外库存的能力也受到制约。鉴于国债在定价、对冲以及作为价值储藏手段上的核心地位,这种流动性的下滑外溢到了其他市场,并开始使人怀疑整个金融体系能否有效运转。”
正如一位交易员对蒂米罗斯所说的:
“完全是单向的流动,人人都是卖方,所有人。只求换现金,”克里斯托弗·沃格尔(Christopher Vogel),加拿大一家大型银行旗下道明证券(TD Securities)利率与外汇部门的负责人、一位资深交易员如是说。“只要面值 接近99、98、97、96 美分?我们照单全收。我们见到的赎回来势凶猛,而买方却袖手旁观。”
其结果便是国债遭到抛售。“当现金紧缺,你只能卖出卖得掉的,即使未必是你想卖的, ” 高盛的司库哈马克(Beth Hammack)表示。
纽约联储主席威廉姆斯(John C. Williams)进一步印证了这些令人不安的报告:
“我们正在看到压力、流动性枯竭与市场失灵,存在于我们金融体系中若干关键的、基石性的环节。这不是关于股市或其他一些市场的波动。对我而言,它真正关系到的,也是我们的首要关注点,是美国国债市场,坦率地说是全世界最重要的市场——在过去一周里,它的流动性迅速恶化。……当我思考这些金融市场的动向如何影响到我们执行货币政策,以及这些决策能否真正传导到企业和家庭时,国债市场与 MBS(抵押贷款支持证券)市场的良好运转是绝对不可或缺的。”
据威格尔斯沃思,全球储备管理者共抛售了 2900 亿美元国债,共同基金抛出 2700 亿美元,对冲基金至少抛售 1800 亿美元,实际可能更多。
关于 2020 年 3 月的这场抛售已有大量研究(其中一些我此前提到过)。尽管人们已在努力改革这个市场(这点我们后续将谈到),但这种压垮私人参与者的、剧烈而自我强化的抛售,时至 2026 年仍是萦绕市场的梦魇。
2020 年的救市行动力度空前。正如威格尔斯沃思告诉我们的:“鲍威尔说,修复国债市场是这个星期天召开紧急会议的主要原因。”
洛根解释了美联储当时已在做什么:主要是大规模的回购(repo)操作。以及,它此刻想做什么来恢复平静:大量买入债券,先从在那个周一立刻买入 400 亿美元国债开始。她还透露,美联储在此前的周五已经买入 370 亿美元——这是该央行单日买入量的三倍。这即便在 2008 年危机发生后也并未有过。然而,如今洛根提议的是,每天都要买得比这更多。
3 月 15 日,鉴于迫近的灾难之规模,唯一有争议的只是干预的规模。尼尔·卡什卡里(Neil Kashkari)主张美联储干脆宣布无限量购买,只需表示它将“按需买入,直到市场重新运转为止”,而不必公布具体的目标数字。
在提出这一主张时,卡什卡里是在试图重演他2008年在美国财政部的经历。当时他是那个广受诟病的TARP(问题资产救助计划)银行救助方案的操盘人。基于那段经历,他坚持“美联储宁可反应过度,也好过反应不足”。
“在金融危机期间,我所在的财政部与美联储一起、反复犯下的一个错误,就是我们总是太慢、总是太少、总是太胆怯。那是因为我们不确定‘是不是这就是最差情况了?’——对吧?这会不会就是危机能坏到的极限?我们不想反应过度。但正如 Charlie 所说,当下行情景是那场大金融危机、是一场极深的衰退、类似意大利的情况时,正确的政策应对方式就是反应过度,因为你要把那个也许很小但很深的窟窿给堵上。我只是觉得,在为这次会议以及接下来几次会议作政策考虑时,我们不该担心反应过度。我们宁可失之于多,也要避免做得太少。……”
这是 2020 年,所以亚特兰大联储的拉斐尔·博斯蒂克(Raphael Bostic)竟提出了“负利率”的问题,并指出美联储可能还面临现代货币理论方面的质疑。
在随后几周里,确实出现了一轮巨大的财政政策推进,并由美联储以每天高达 750 亿美元的国债购买作为后盾——这一组合很容易被解读为一种现代货币理论式的、财政与货币政策合流的方案。其结果是,美联储资产负债表的变化远比 2008 年危机时更为剧烈。
2020 年 3 月底,这一操作有效地稳住了市场,使 4 月的 联邦公开市场委员会会议得以转入更平静、更具回顾性的基调。到 2020 年 4 月,究竟是哪些力量促成了国债市场流动性的灾难式内爆,已经开始清晰起来。正如威格尔斯沃思告诉我们的:
美联储副主席莱尔·布雷纳德(Lael Brainard)在随后的发言中聚焦了其中一些“值得注意的脆弱性”:债券基金和市政债基金遭遇的赎回潮,使人质疑其流动性管理框架是否足够稳健。优质货币市场基金(prime money market funds)再度成为焦点——一波赎回引发了压力,需要紧急干预。采用相对价值策略的对冲基金需要退出拥挤的头寸,这加剧了国债市场的巨大扭曲。
夸尔斯(Randal K. Quarles)附和了这些看法:
“我确实认为,这一事件凸显了非银行金融部门中一些脆弱性,对此我们已经谈论了一段时间。但在上一次危机之后,这些问题并未得到解决,或未被完全解决,这也许是出于‘应对疲劳’,或只是因为应对本身更为棘手。但我确实认为,金融稳定理事会(Financial Stability Board)将有责任接手这些关于非银行金融的问题,并且会更用心地加以审视。”
再一次,是卡什卡里采取了更急切、也更具政治性的口吻表示:
“我觉得,这件事发生在 2008 年之后仅 12 年,对我而言、也可能对我们所有人而言,都是令人震惊的。从更长远看,我认为这会引出许多更根本的问题,不只针对银行,也针对非银行机构,直指我们的监管体系。我的意思是,我们 08 年后监管改革的基本理论,是机构应当自我保险(self-insuring)。可我们已经证明那是失败的。美联储在过去一个月里采取了非常规的行动,我支持这些行动。设立所有这些工具来支撑金融市场是正确之举。而现在人人都知道我们在这儿。08 年我们在场,现在我们也在场,将来我们还会在场。所以,即便等新冠危机过去,我们正式关停这些工具,从某种意义上说,这些工具也永远将在后台开着。
因此在我看来,我们必须立足长远,就我们金融市场的结构,追问更根本的问题。想想隔夜资金市场吧!不论银行或非银行,允许机构以隔夜方式为自己融资,到底有没有社会价值?在我看来,唯一的社会价值,就是它们可以在短期内把利润最大化,因为它们知道当情况变得严峻时,美联储总会在场。”
2026 年 8 月,没有人说类似 2020 年 3 月那种新冠停摆会在近期重演。美国经济要稳健得多。但 2020 年 3 月的冲击已嵌入这个系统之中。当威格尔斯沃思上周撰文谈论国债市场与对冲基金之间“有毒的相互依存(toxic codependency)”时,他援引的正是 2020 年 3 月的经历。
套用克罗齐的话,如果说“一切真历史都是当代史”,那么反过来也同样为真——任何对当下时刻、对当代现实的严肃介入,都必然是历史性的。
达利普·辛格这样回忆 2020 年的熔断:
“那是一种纯粹的、不含杂质的恐慌,其量级远比 2008、2009 年更严重——严重得多。”——曾在 2008 年危机期间坐镇高盛伦敦交易大厅利率交易台的达利普·辛格说。关停市场这个念头尤其令人沮丧。“要把一切都关掉,这种念头太不美国了,而且几乎带着一种宿命论的意味——好像我们注定走不出这一关。”
在辛格眼中,2020 年是透过双层历史来得到观察的。一层是2008 年的经验,被映衬着的另一层则是某种更古老的东西,某种本真而根本的东西——“美国性(Americanness)”深层的意识形态根基。而在 2026 年,作为特朗普财政部长的贝森特,与作为鲍威尔继任者的沃什,正在其上增添他们自己的地层。