亚当·图兹:不再是“储备货币”的美元,走向何方
2000年代意义上的储备货币是一种历史独有的配置。

【编者按】欢迎来到「图说政经Chartbook」。这里是由知名历史学家、哥伦比亚大学教授亚当·图兹(Adam Tooze)主理的Chartbook的中文版,经图兹教授本人授权。Chartbook是当今英文世界最具影响力的Newsletter之一,每周定期更新,用图表解读全球政经世界的激流与暗涌。
2000年代,各国央行大举囤积美元储备,而自2010年代中期起,官方储备积累已近乎停滞。今天支撑美元的,是追逐美国企业利润的私人资本。
本文英文版“After the dollar as reserve currency, the (profit) dollar as a “portfolio currency”.”发表于2026年9月21日。中文版由AI翻译,人工审校。
作者:亚当·图兹
责任编辑:高铂宁
“美元是世界储备货币。但这不可能永远持续下去。那么,接下来会发生什么?”
我已经记不清多少次面对以这种方式提出的问题了。这是一种邀请人们去写“金融虚构小说”的提问方式——去想象那些“必然”会因“美国衰落”等原因而出现的全球金融秩序之变。
当然,我们应该思考未来,也应该思考美国的衰落。但这种提问框架的误导之处在于,它假设美元目前的主要角色是“储备货币”。顾名思义,所谓储备货币,取决于世界主要经济体的政策制定者积累储备。在21世纪初这当然属实。考虑到全球失衡的规模,国际间的净债权仍在换手。但过去这一代人时间里,全球金融界发生了许多事情。
与21世纪初相比,最显著的变化之一,就是官方储备积累的急剧减速。这一变化发生在2010年代中期,卡尔·沙莫塔(Karl Schamotta)的图表非常精彩地呈现了这一点——他的工作,连同图说政经的老朋友布拉德·塞策(Brad Setser)的成果,正是本篇想要重点介绍的。
沙莫塔这张出色的图表警示我们:在2026年谈论全球储备货币时,如果还假装我们仍身处2000年代,那就危险了。
事实上,从21世纪初到2010年代中期这一时期,无论是与之前的几十年还是与之后十年相比,都极不寻常。作为“储备货币”——即作为各国官方储备管理机构公开存放数万亿资产的货币及其发行国——并不是一种可以视为理所当然的历史结构。1945年之后,美元一般并非以这种方式运行;在此之前的旧时光里,英镑也不是这样运行的。也没有任何特别的理由预期2000年代的模式会在不久的将来适用于某种其他货币。2000年代意义上的储备货币,似乎是一种历史独有的配置,它由新兴市场、亚洲出口国、石油国家和中国对超级全球化的防御性反应所塑造。
正如布拉德·塞策在评论沙莫塔的图表时指出的,这与美国国债发行量的激增在时间上紧密相关——而国债正是那前所未有的储备积累的主要投资标的。大约从2015年起,新格局出现了:国债发行仍在继续,而储备积累却趋于平稳。
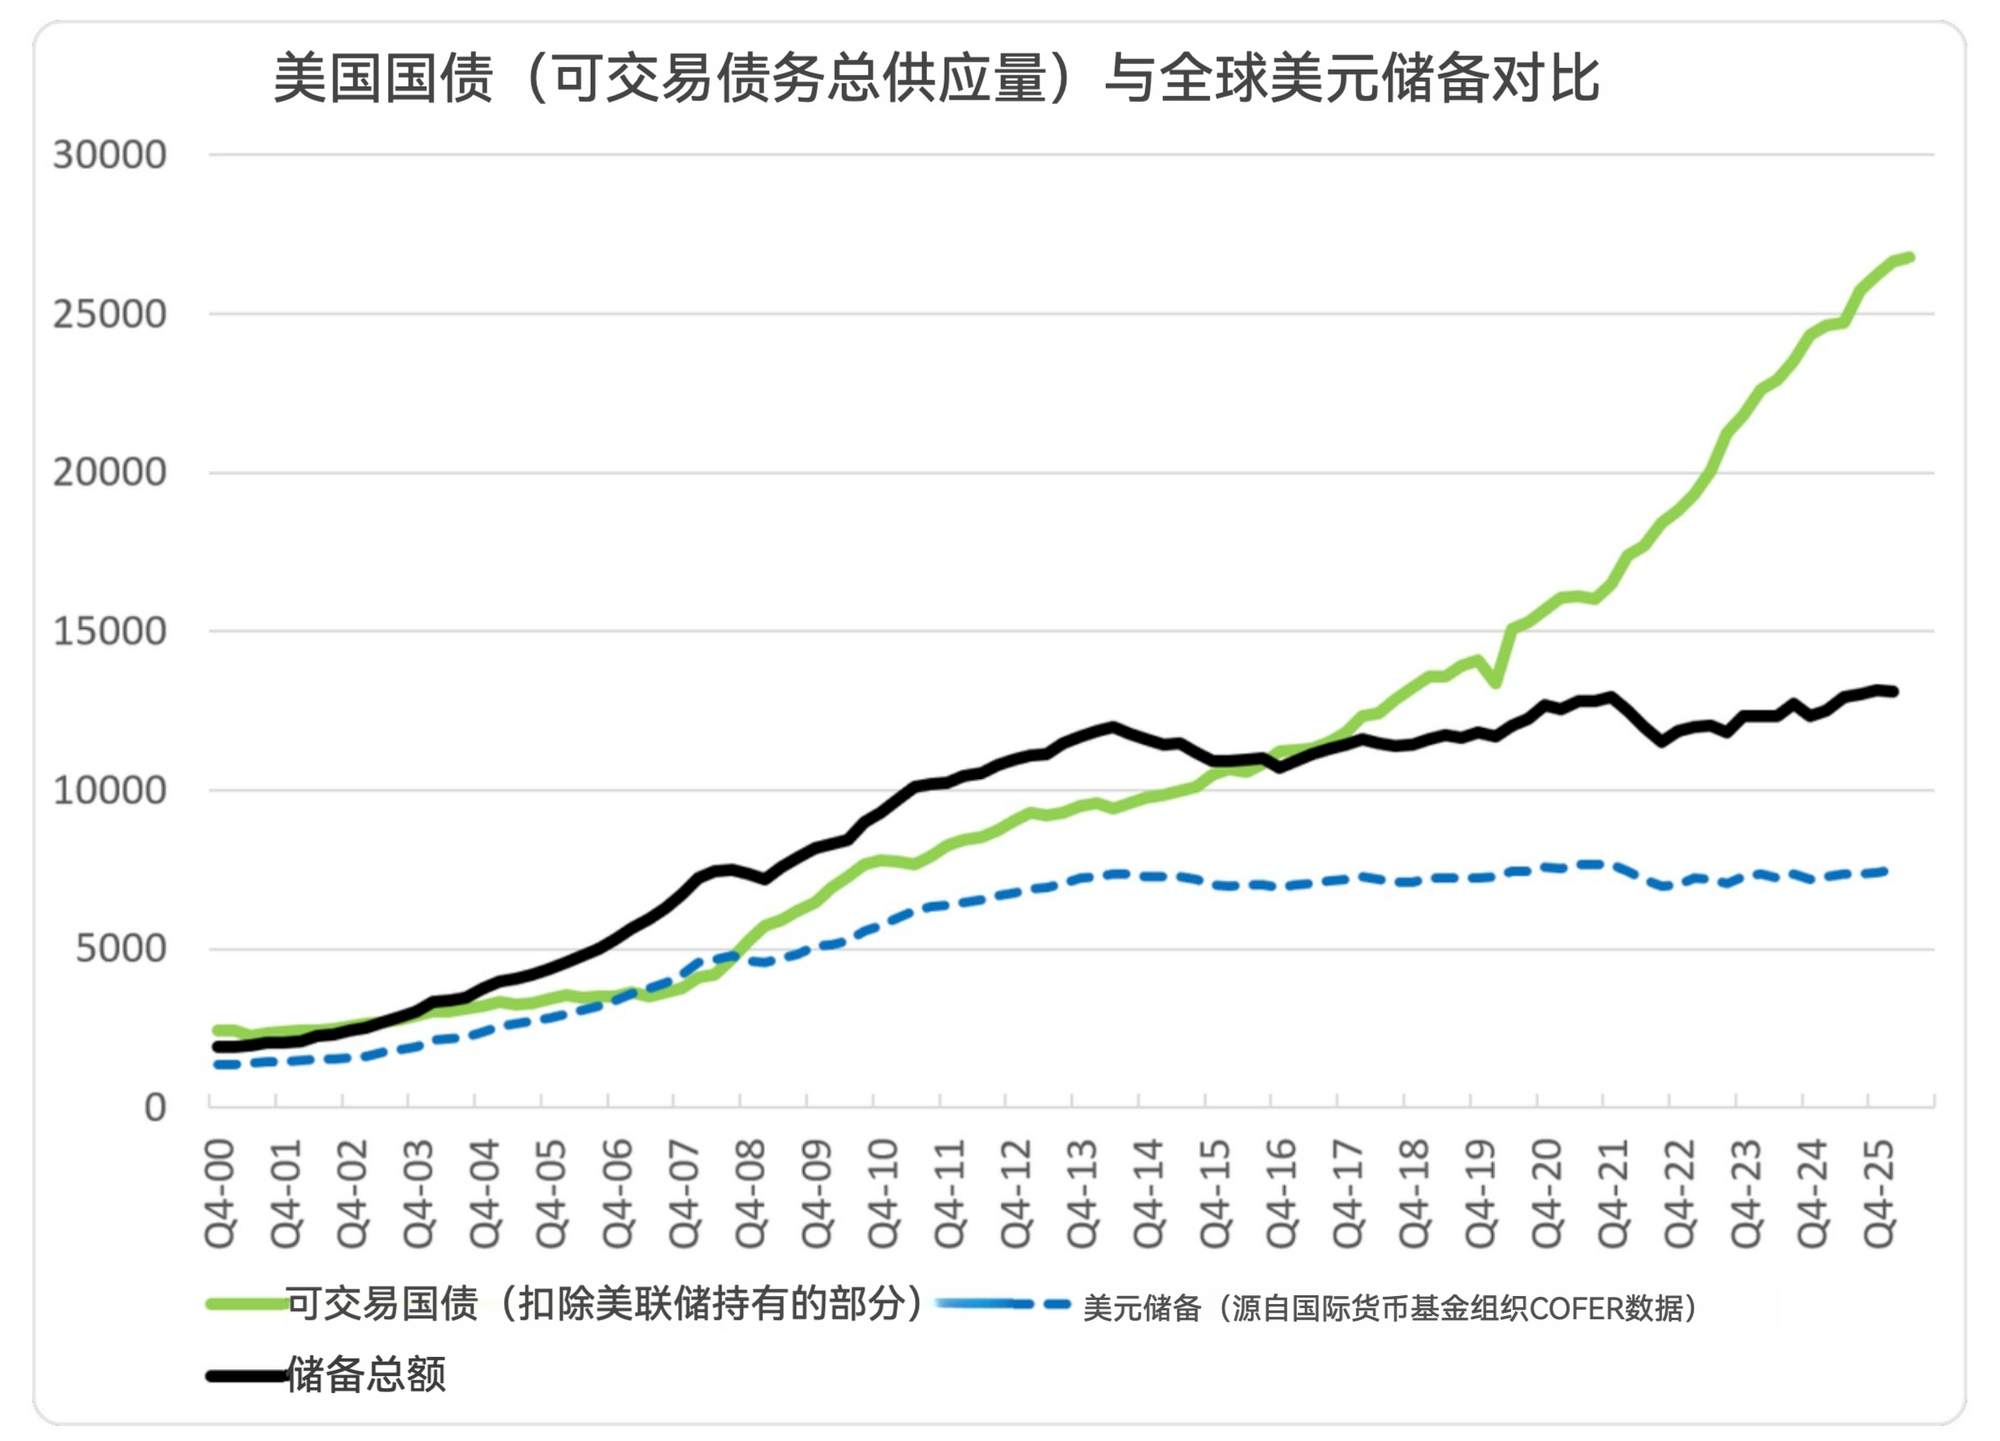
布拉德·塞策 @Brad_Setser
另一种表达这一观点的方式是,将全球外汇总储备(即官方储备)与可流通国债总供给画在一起对比 1/
卡尔·沙莫塔 @Karl_Schamotta
同一想法的另一种视角:近年来全球储备积累已放缓至涓涓细流,使美元的“储备货币”地位在决定整体资本流动方面退居次要位置
那么,在这种全球流动的新格局中,该如何称呼美元呢?在早前关于美元变形记的帖子以及《金融时报》上,我曾提出“利润美元(profit dollar)”这一概念。沙莫塔则建议称其为“组合”货币或“融资”货币。
卡尔·沙莫塔 @Karl_Schamotta
这算不上什么新观察,但随着外国私营部门资本流入美国的规模绝对性地压倒官方部门*,用“储备货币”来理解美元已经越来越不合时宜。它现在是一种“组合”或“融资”货币,而且早已如此。
关键在于,正如布拉德·塞策在另一张出色的图表中所展示的,自21世纪20年代初以来,外国人对美国资产的净购买已经果断地转向为美国企业而非美国政府融资。
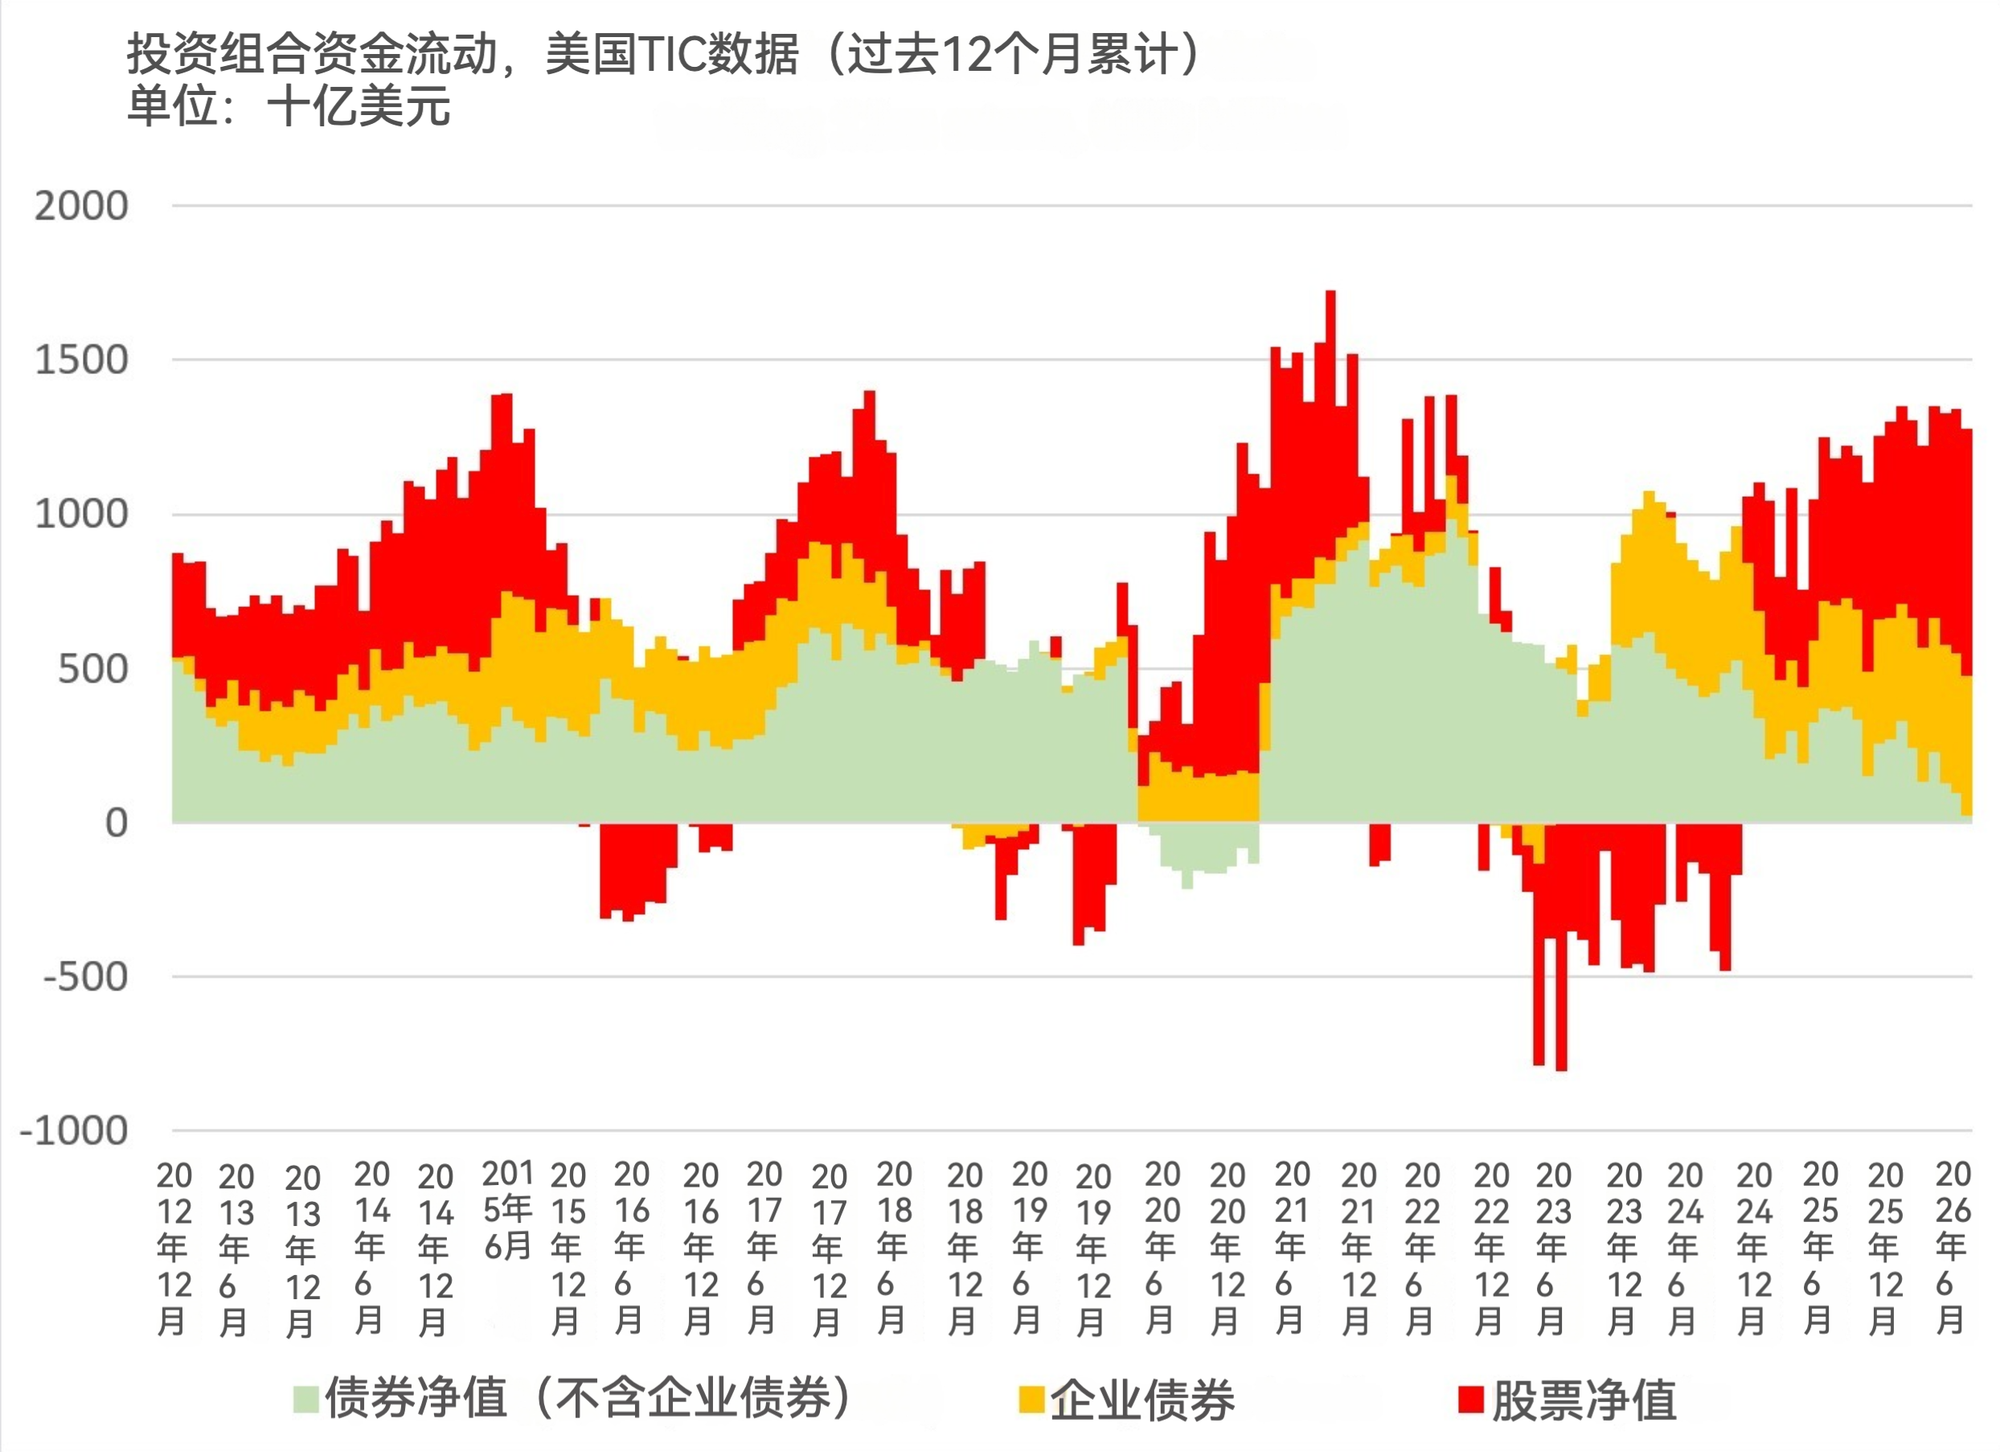
布拉德·塞策 @Brad_Setser
一张将美国购买外国股票与股票流入、美国购买外国债券与国债和机构债券流入分别轧差后的图表很有意思——清晰地呈现出向美国企业而非美国政府融资的转变 2/
回到最初的问题:哪种货币将接替美元成为“世界储备货币”?这个问题具有误导性,因为它预设了2000年代的那种格局是正常的。而事实上,它是例外的。今天,美元已经不再像2000—2015年时期那样充当“储备”货币。
如今,像中国这样的顺差国竭力掩盖其债权的积累,并将其分流到各种“非官方”渠道。像2000年代那样积累储备,如今反而会是一件令人难堪的事。今天美元为世界经济所履行的主要职能,是充当全球范围内复杂金融工程的中介,同时作为通往世界上规模最大、利润最丰厚的金融市场的门户。
2000年代,中国曾是国债和机构债券这一安全资产市场的关键参与者;而今天,由于资本账户管制和国际收支管理,中国已经游离于主导美元债权外国积累的利润驱动型流动之外。
从这个意义上说,美元体系已经改变了。与2000年代相比,它变得更加多极化和“多逻辑”化。正如摩根大通的森巴莱斯特(Cembalest)以及其他许多人所坚持的那样,在这种多样化的角色中,任何竞争者——更不用说人民币——在短期内取代美元的可能性都微乎其微。